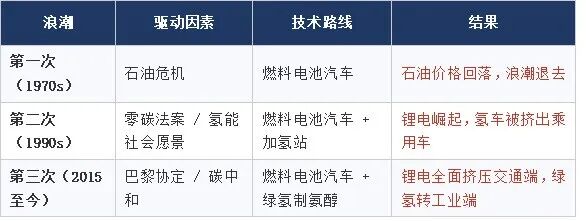
聚焦"十五五":氢能发展的两个逻辑是否还在?8月,“十五五”氢能综合应用示范城市群评选结果公布,但到2030年10万辆燃料电池汽车和200万吨绿氢的目标似乎并不能让市场兴奋起来。氢能企业大面积亏损、燃料电池法律纠纷频现、多家整车与系统公司法人被限高,让氢能这个“未来产业”承受着从“战略必选项”到“现金流疑问题”的信任回摆,甚至说不清氢能行业是在涨潮还是在退潮,本文梳理产业发展的逻辑,从技术成熟度、基础建设、政策驱动、实际需求(含政府补贴机制下的性价比)等维度来推理行业发展的时序和十五五产业化进程。  从20世纪70年代开始到现在笔者总结了三次氢能浪潮,每一次都有其技术背景和产业可持续发展的驱动力: 第一次氢能浪潮: 时间:1970年 技术背景:20世纪50年代-60年代,燃料电池技术在航天领域得到成功应用,燃料电池在80℃下发电,能源使用效率远超燃油发动机。 驱动力:石油危机(摆脱资源约束)。(虽然石油危机发生在1973年,但石油需求国与供给国之间形成了严重的冲突。) 标志性事件:1966年通用汽车推出第一辆真正意义的燃料电池汽车,1970年John Bockris 教授在美国通用汽车公司(General Motors)技术中心演讲时首次提出“氢经济”。 阶段性成果:燃料电池可以驱动汽车。 遭遇阻力:1974年美国与沙特阿拉伯之间非正式达成不可动摇的协议,石油供需得到暂时平衡。 第二次氢能浪潮: 时间:1990年 技术背景:航天用燃料电池技术专利到期 驱动力:零碳法案(摆脱环境约束)。1990年,加州出台零排放汽车(Zero Emission Vehicle,简称ZEV,包括BEV和FCEV)法案(简称"零碳法案“) 标志性事件:世界主要品牌车企推出氢动力迭代产品。 阶段性成果:燃料电池汽车达到了经验中燃油车的一般性能,如零下30℃冷启动,加氢一次续航里程可以达到600km。 遇到的阻力:高昂的成本(一辆燃料电池乘用车价格100万美元)。 第三次氢能浪潮: 时间:2015年 技术背景:2014年11月丰田宣布燃料电池成本较2008年下降80%。 驱动力:巴黎协定(摆脱环境约束)。2015年12月,联合国195个成员国在巴黎举行的联合国气候变化框架公约第21次缔约方大会上达成的协定。 标志性事件:丰田推出燃料电池量产车型Mirai,现代推出NEXO。 阶段性成果:燃料电池汽车达到经济性。丰田Mirai和现代NEXO整车出厂价格下降至40多万人民币和60多万人民币(政府补贴后约30多万人民币)。 遇到的阻力:产业化进度被锂离子电池汽车严重超越。
也就是说,从上世纪70年代到现在50多年的时间经历由美国开始,到欧洲,再到亚洲的三次氢能浪潮,主要的驱动力是摆脱资源约束和环境约束,但这个逻辑下的燃料电池汽车技术上取得了巨大的进步,但却遭遇了技术更加成熟的锂离子电池的严重超越,暂时失去了大规模发展的机会。 但为什么除了维持石油核心利益的美国以外,其他国家和地区都没有放弃氢能和燃料电池汽车的研究?因为锂离子电池既没有摆脱资源约束,也没有摆脱环境约束。也就是说燃料电池汽车规模发展的时间窗口是锂离子电池汽车遭遇资源瓶颈和环境瓶颈的时候,尽管相关矛盾已经开始显现,但从有问题-暴露问题-形成共识-政策调整往往是一个漫长的过程。 因此,我们也就发现到2030年累计10万辆燃料电池车的目标本质上是维持产业链的基本运行,但整车厂下场的意愿依然不足,没有量产车型投放市场的计划,并没有触发规模化发展的条件,所以,燃料电池汽车的规模化还得等待外部条件(对锂电安全性担忧共识)的时机与内部条件(绿氢成本25元/kg以下)的成熟。 如果说第一个逻辑是为了摆脱油气资源的约束,那么第二个逻辑则是为了风光电力的的可持续,氢能作为长时储能解决风光出力不均衡的问题。 储能不是独立产业,是电力系统矛盾的函数。矛盾由风光发电量占比决定,因此储能时序应按时长尺度与渗透率切分,年份则是根据相关政策发布时间和未来市场预期来划分。 阶段一:日内调节期(风光发电量占比 <15%,~2017 前) 系统矛盾:午间光伏大发、傍晚归零的日内峰谷差,火电深度调峰 + 抽蓄可覆盖。 氢的角色:无。电—氢—电循环效率 30–50%,无入场资格。 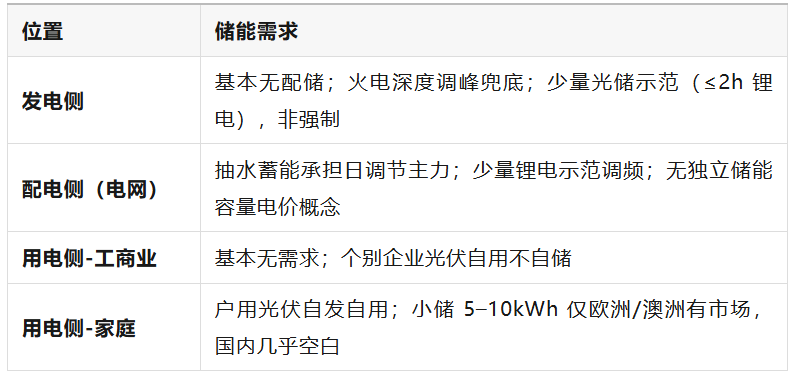 阶段二:强制配储期(风光发电量占比 15%–25%,2017–2025.6) 起点:2017 青海首推风电10%配储 → 近 30 省复制为10–20%/2h、部分 30%/4h。 终点:发改价格〔2025〕136 号(2025-01-27 发布,2025-06-01 新老划断)取消强制配储作为并网前置条件。 氢的角色:仍无。政策要的是"并网敲门砖",不是跨季节载体。 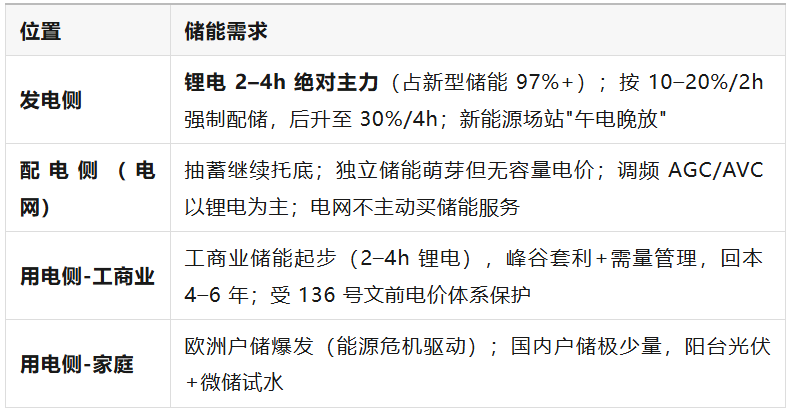 阶段三:市场化 + 长时定调期(风光发电量占比 25%–35%,2025.6–2026 起) 市场预热:2025 全钒液流新增并网/招标破 1GW 级(三峡吉木萨尔 5h 液流商运)。 政策定调(2026 连续落地): 发改价格〔2026〕114 号(2026-01-30):首建电网侧独立新型储能容量电价,"底薪(按放电时长折算)+ 套利 + 辅助服务"三元收益,长时折算系数更高(6h 近100%、2h仅 50–60%)。 《新型能源体系建设"十五五"规划》+ 发改能源〔2026〕942 号(2026 夏):2030 新型储能3亿千瓦,电网侧独立储能1.4亿千瓦、等效顶峰4h, "加力发展长时储能",氢氨醇列入非电应用。 2026-07 国务院《"十五五"碳达峰行动方案》《能源领域节能降碳行动计划》:明确"大力发展长时储能"。 系统矛盾:连续阴雨/无风跨日、冬夏不均的跨周期缺口;锂电 4h 以上成本陡增。 氢的角色:正式进政策词典,但定位是"电—氢—X(交通/工业/燃料)"广义储能,不是"电—氢—电"狭义回网。 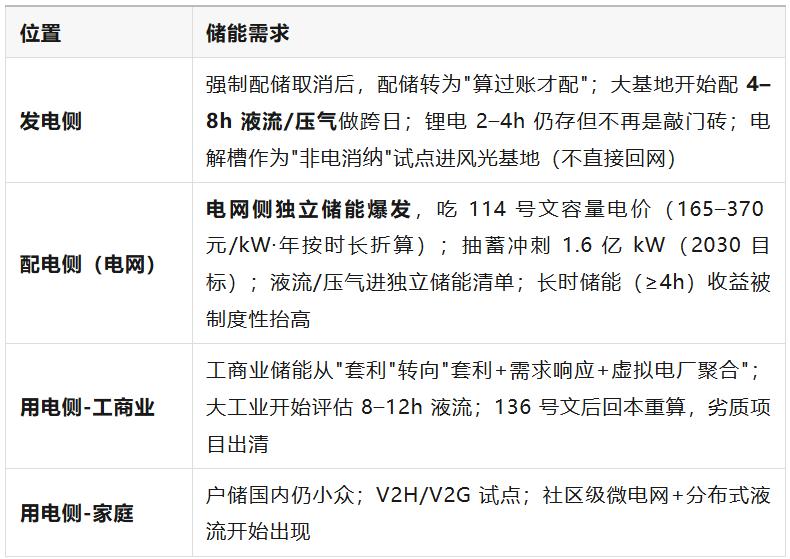 阶段四:跨季节与非电消纳期(风光发电量占比 >35%,2030 以后) 系统矛盾:跨季节电量不平衡(冬枯夏丰、多年连枯),需月–季级储能;航运/钢铁/化肥等难电气化部门必须吃氢基燃料。 氢的角色:广义储能和狭义储能。 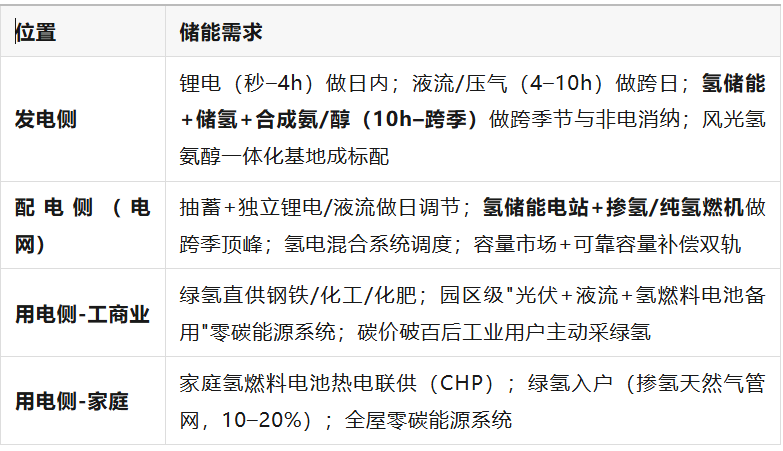 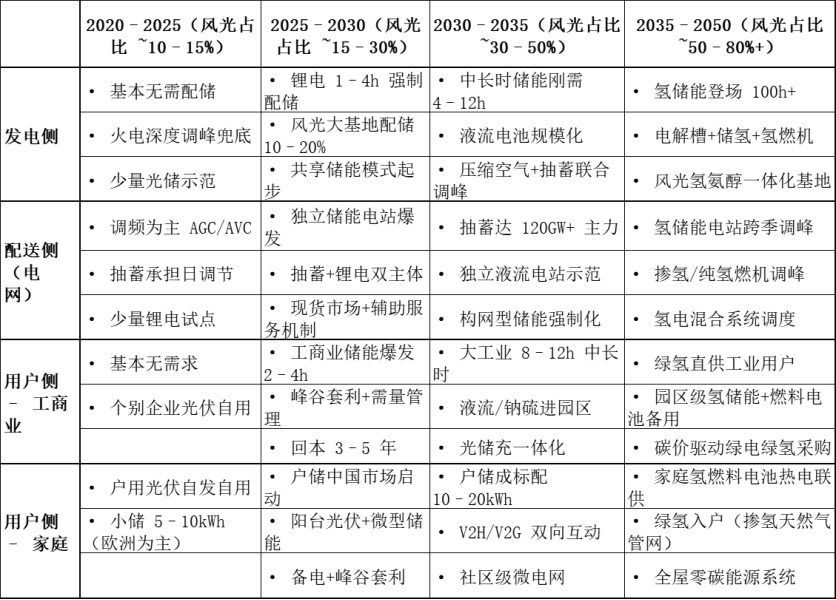 当前位置:2025 年底风光装机 18.4 亿 kW、发电量占比约 21%,整体还在阶段三门口,没进阶段四。对储能的需求从4小时以内进入到4-10小时的中长时储能,对跨区域长时储能依然没有那么急迫。 因此,从可再生能源消纳的逻辑来看,氢作为长时储能可能到2030年后才会爆发。但装备和基础建设必然会先行。 我们在前面讨论了氢能发展的两大逻辑:燃料电池汽车(基于燃料电池能源转换效率和能源安全/清洁的需求)和可再生能源消纳。 第一个逻辑经历了三次氢能浪潮,但目前被锂电超越,只有动力电池短板暴露和氢能装备/氢气供给体系成熟,燃料电池汽车才会进入规模化,从政策角度来看到2030年的目标10万辆燃料电池汽车显然也只是“示范"级别的规模。 而第二个逻辑下,目前光伏和风电比例下更多是对应用灵活、生产周期较短的磷酸铁锂电池的需求,下一个五年对4-12小时的中长时储能提出了要求,氢储能处于装备能力和基础建设阶段。 生产能力与需求就像是”鸡生蛋蛋生鸡“,这是新型产业共同的困局。氢能作为”未来产业“目前进入培育期,氢能产业是一个产业链复杂的系统性行业,需要较长时间的基础建设和系统磨合,但项目投资金额大,基础建设需要有需求拉动。 3.1 拉动力不是国内补贴,而是 IMO + ICAO 两个”零碳时间表“ 2025–2030 这五年,电解槽、储氢罐、合成塔、加注码头这些"氢储能装备与基建"谁来拉?不是国内交通,不是国内化工(灰氢 12–15 元压制),而是国际航运( IMO )/航空(ICAO)强制减排的时间表。这是第一个逻辑——交通减碳电力够不着的船舶和航空市场,也是第二个逻辑下绿氢可以应用的绿色溢价市场。 IMO 航运时间表(MEPC80 2023 → MEPC83 2025 批准 NZF 草案,2027 表决、2028 实施):
2025 年底105 艘甲醇船在跑、334 艘在造,是 IMO 2030"零近零燃料≥5%"硬墙的物理载体;氨船 3 艘在跑、46 艘在造,是 2030 后接力。 ICAO 航空减碳时间表(CAAF/3 2023 框架 + CORSIA 2027 强制合规)
3.2 为什么是绿色甲醇/绿氨/SAF,而不是"氢储能回网" 电—氢—电循环效率 30–50%,在阶段三(25–35% 风光)被液流/压气/抽蓄按在地上摩擦;但电—氢—甲醇/氨/航煤是"非电利用",绕开回网效率损失,直接吃 IMO/ICAO 的燃料碳强度标准。 《中国绿色燃料发展报告(2026)》定调:氢基燃料是"新能源非电利用"的突破口,不是储能回网工具。 2025年国内底子:
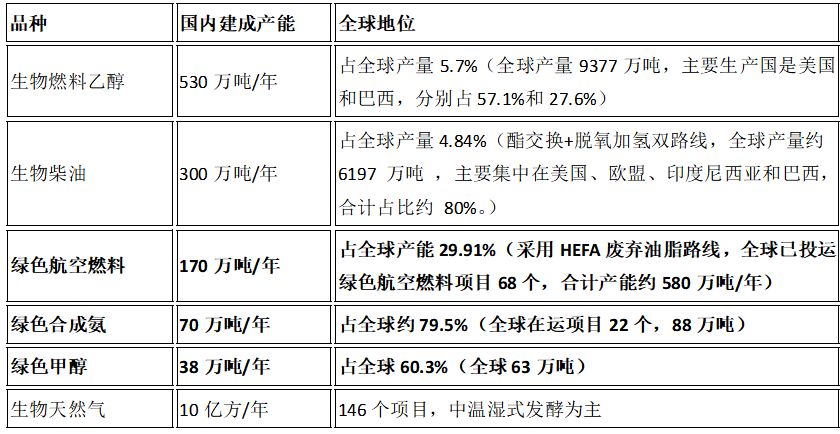 已投产标杆:马士基与国内已经签订两份协议绿色甲醇供货协议(金风 50 万 + 隆基 12 万)合计 62 万吨/年,马士基官方称已覆盖其 2027 年双燃料甲醇船队需求的 50%以上。大安绿氨 18 万吨(并网+40MW 离网制氢)、松原绿氨 20 万吨(绿电直连)、洮南绿醇 5 万吨(达飞加注)、上海华谊绿醇 10 万吨(上港加注)、中集湛江绿醇5万吨,这些绑定船东/港口的长协,不是国内消纳。 3.3 “十五五”装备与基建确定性与风险边界 显然,今天市场对电解槽、绿电制绿氢、绿色甲醇、绿氨等装备和项目,已经不陌生,显然是船舶和航空领域的“绿色燃料”到拉动这一阶段的装备和基建。不断增长的电解槽产能和出货量验证了行业基础建设的确定性。 1.电解槽:目前拉动电解槽需求的主力还不是国内配储购买,是绿醇/绿氨项目的集中采购,2021年-2025年,中国电解槽出货量增长了10倍,从设备运行的情况来看,2025–2027 是工程验证期,这一过程可能会有对设备新能和匹配方案验证的反复,比如目前占比最高的圆形带压电解槽是不是最好的方案?碱槽、PEM槽和储能的配比怎样才最优?都需要反复实践。 中国电解槽历年出货情况(2018—2025) 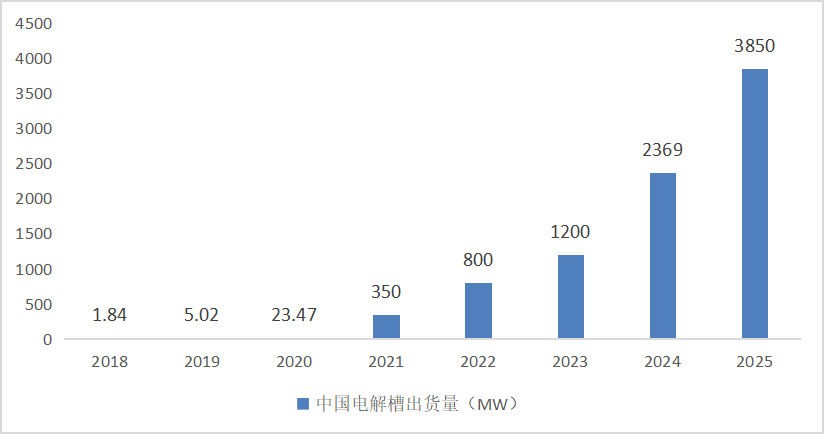 2. 储氢+合成:球罐、中压储氢、柔性合成氨(30–110% 负荷)、甲醇合成塔——随绿醇绿氨项目走。 3. 港口加注基建:上海/青岛/天津/大连/舟山 B24 生物柴油+绿醇+绿氨加注能力(2025 绿醇加注超 1 万吨,绿氨大连全球首次船加)→ 倒逼内陆制储输链。在绿氢续修的预期下,氢气长输管道也已经启动。 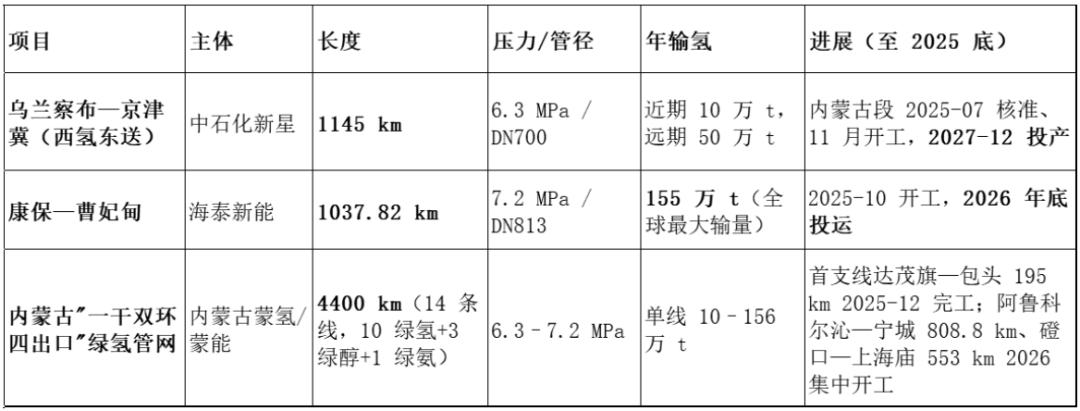 4. 标准认证:NB/T 11968 绿醇、NB/T 11967 绿氨(一级降碳 70%)、ISCC/RSB 对接欧盟 RED III(RFNBO 1% 2030)→ 没认证不出海,认证体系本身也是基建。 5. 绿电直连+源网荷储:松原模式证明"风光—电解—合成"一体化智能调控是标配,反过来逼发电侧做 4–12h 级协同(间接拉动中长时储能认知)。 3.4 风险边界 IMO NZF 2025.10 特别会议延期一年,2026.11 再投票,2027 才表决——政策时钟有摆动,但船东长协已签到 2030 后,需求不会因表决延后消失。 绿醇成本是灰醇 1.5–2 倍,当前靠船东"碳价+长协溢价"吸收,不是靠国内碳市场。 所以这一阶段(2025–2030)绿色燃料拉动的是"工程化能力+出海认证+港口节点",不是国内商业化闭环;国内闭环要等 2030 后碳价破百+工业原料替代时序到位(你前面应用端时序里的第四档)。 2026 年初马士基 CEO 已表态要降低对中国绿醇单一依赖、把美国/巴西乙醇纳入组合,所以这两单是"第一阶段锚定中国供应链"的样本,不是永久独占——正好呼应你前面说的"绿色燃料是出口导向型内需,政策钟一摆就得防外需波动"。 新型能源系统最核心的矛盾是可再生能源消纳;风光制氢—绿色燃料解决了出口端(IMO/ICAO)的拉力,但国内应用市场才是两个逻辑(燃料电池车 + 绿氢工业)真正闭环的底座。 氢能应用"1+N+X"像储能时序一样,按"基础设施建设 → 技术成熟度 → 用户端需求(功能 + 可接受价格)"三维推进,而不是按技术可行性一哄而上。 4.1 第一优先:燃料电池汽车(基建最成熟、价格可接受) 基建维度:加氢站500+ 座,珠三角/京津冀成网;20 年产业化探索,系统成本 1.5 万→2500 元/kW,商用车 TCO 已接近柴油。 技术维度:系统/电堆/空压机/氢循环泵全部国产化,寿命 1.5–2 万 h 实测,可靠性达标。 用户端维度: 商用车(重卡/客车):可接受 25 元/kg 氢气(柴油 30 元/kg 油当量对标),示范城市群已跑通。 乘用车:可接受 40 元/kg,但被锂电挤出,仅做储备。 无人机与两轮车:另外,燃料电池在无人机和两轮车等轻型装备中的应用看起来不是氢能消纳的重点,实际却正在以”市场化“的逻辑构建燃料电池的应用市场。 闭环机制:燃料电池车不需要等绿氢价格降到灰氢水平,25 元/kg 的支付能力 + 现有加氢站基建 + 成熟技术,足以支撑 2030 年10万辆级示范闭环。这是两个逻辑里最早能跑通的国内子闭环。 广州近期发布《广州市能源发展"十五五"规划(2026–2030)(征求意见稿)》,目标是到2030年投运燃料电池汽车5万辆,氢燃料电池船舶30艘,长续航氢动力无人机2000架。这个看似冒进的目标实际上显示了广州对”十五五“燃料电池发展阶段定位已经不是仅仅是“示范”,而是对“十四五“氢能示范应用的肯定和”十五五“产业发展生态的判断。 缺陷与风险:按照当前中央政府层面的引导,2030年10万辆燃料电池汽车的目标,行业依然处于”示范“模式,没有推出整车厂下场的补贴机制,”十五五“很难进入爆发期,反而有过剩产能出清的可能性。这对行业来说不一定不是好事,但对很多”十四五“投入的企业来说则可能找不到存在感。 4.2 第二优先:天然气掺氢(基建最成熟、价格效率综合最优) 基建维度:全国天然气管网 80 万公里已就绪;掺氢 10–20% 管材氢脆研究充分,燃烧器改造技术成熟,无需重建管网。 技术维度:掺氢/脱氢/混气控制技术成熟,示范项目(张家口/朝阳/鄂尔多斯)已验证安全运行。 用户端维度: 工业窑炉/陶瓷/玻璃:可接受 20–25 元/kg 掺氢天然气(替代部分天然气,综合热值计价)。 民用燃气:可接受小幅溢价,但需政策引导。 闭环机制:是目前唯一"不用大幅补贴就能跑平"的国内绿氢应用——本地分布式 ALK 制氢绕开储运,管网直接消纳,把"风光弃电"变成"掺氢燃气"卖给终端。这是两个逻辑里基建成本最低的国内子闭环。 缺陷与风险:风险不大。 4.3 第三优先:绿色燃料(出口拉动已验证,国内工业原料替代需等碳价) 基建维度:电解槽/储氢罐/合成塔/港口加注能力正在金风/隆基/大安/松原项目中跑通;国内化工园区管网成熟。 技术维度:合成氨/甲醇技术成熟,但按照欧盟标准,电制甲醇对二氧化碳的要求比较苛刻,而生物制甲醇目前尚没有达产项目,电解槽对风光电源的适应性也处于验证中,近年以碱性电解槽为主的方案还有调整可能性。 用户端维度: 出口船用燃料:可接受 5000–8000 元/吨 绿醇/绿氨(含 CBAM 溢价),支付能力最强。 国内化工原料:灰氢 12–15 元/kg,绿氢 22–32 元/kg,无碳税时零转换动机;需 2030 后国内碳价破百 + 化工纳入碳市场。 闭环机制:绿色燃料的国内闭环不靠价格竞争力,靠碳价强制 + 出口长协反哺;2030 前是"出口拉动基建",2030 后是"国内化工原料替代"。 缺陷和风险:目前甲醇动力较氨动力成熟,绿色甲醇项目比较多,但生物质技术路线成本低于电制甲醇,这就使得绿色甲醇项目对绿氢的消纳贡献不大。 4.4 第四优先:工业原料替代(2030+,需碳价破百) 基建维度:煤化工/合成氨/炼油厂管网、储氢设施全部成熟。 技术维度:绿氢替代灰氢工艺成熟,但电解槽连续运行 2 万 h 数据待验证(2027 张掖/阿曼出卷)。 用户端维度:仅当国内碳价 >100 元/吨 + 绿电 <0.15 元/度时,灰氢 12–15 元 vs 绿氢 22–32 元价差可被碳成本覆盖。 闭环机制:这是两个逻辑里最难、最晚的国内子闭环,必须等政策时钟(碳市场扩容 + 碳价上涨)而不是技术时钟。 缺陷与风险:这是能源企业给予期望最高的可再生能源消纳市场,各能源企业都积极开展示范,但示范项目不成熟或达不到商业化条件,第一批示范进入验证和修订阶段的时候项目招标可能出现断档。 4.5 第五优先:发电(备用/调峰,远期) 基建维度:氢燃机/氢混燃机技术储备中,电网侧无成熟应用。 技术维度:电—氢—电循环效率 30–50%,远低于锂电/液流;氢燃机 2035 前后才可能商业化。国外SOFC能源利用效率高,且已经形成规模化销售,但中国技术不成熟,且市场/价格与国外相差较大。 用户端维度:电网公司不会为 30–50% 效率的储能买单,除非极端跨季缺口 + 氢价极低。 闭环机制:在新型电力系统里,氢能发电是最后一道防线,不是主力,2035 后视风光渗透率 >50% 的缺口情况而定。 缺陷与风险:国内SOFC技术不成熟。 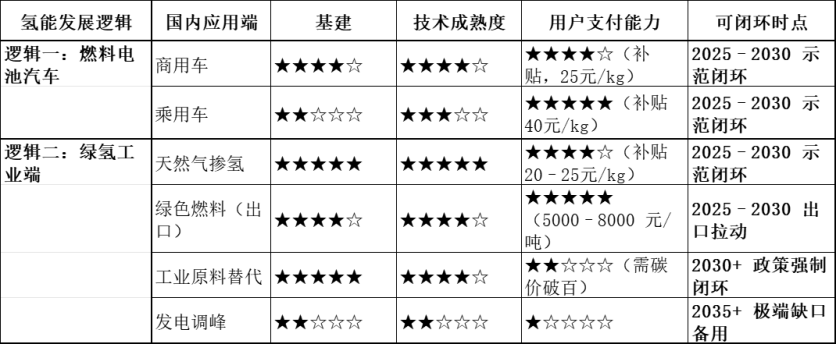 十五五,氢能发展的两个逻辑都还在,只是燃料电池汽车仍没有进入量产阶段;而作为风光消纳的绿氢成本过高,无法与规模化应用的市场形成商业闭环,还需等待技术进步与政府驱动机制(如碳税);而介于燃料电池汽车与工业化应用之间的“绿色燃料”在IMO/ICAO 减碳目标牵引下正在启动,并带动“十五五”氢能装备与基建的快速发展。 不过,氢能的商业闭环还需要让两个发展逻辑形成对接,必须为绿电制绿氢找到可以接受的应用端。按"基建最成熟、技术最成熟、用户支付能力最强"的优先级,依次推进燃料电池汽车 → 天然气掺氢 → 绿色燃料出口+国内化工替代,两个逻辑就能在本土和出海两端同时落地,氢能的商业避寒依然需要燃料电池汽车发挥先行作用。 来源:产业观察者 原标题:产业观察 | 十五五,氢能发展的两个逻辑是否还在? 作者:郑贤玲 END 免责声明: 本平台只做内容的收集与分享,报告版权归原撰写发布机构所有,由中和碳研究院通过公开合法渠道获得,如涉及侵权,请联系我们删除。 本平台对转载、分享的内容、陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完善性提供任何明示或暗示的保证,仅供读者参考,本公众平台将不承担任何责任。 、 |